1
1.3亿张信用卡消失!16家中心关门,1.87万亿旧债谁来买单?
通过更稳定的内容版面、清楚的上下文信息与推荐阅读衔接,让文章阅读节奏保持专注与延续。
聚焦赛事观点、动态追踪与阅读延展
趣体育带来本期体育资讯:
信用卡这张卡片,正在从“人手多张”走向“按需持有”。
央行2026年二季度支付体系运行数据显示,截至二季度末,全国信用卡和借贷合一卡存量降至 6.
77亿张 ,较一季度末再减约1000万张;
与2022年三季度 8.

07亿张 的峰值相比,累计减少 1.
3亿张 ,总量连续15个季度下滑。
折算下来,二季度平均每天有超过10万张信用卡从市场中退出。
量的收缩,反映的是行业经营逻辑的切换。
过去十几年信用卡高速扩张,渗透率已经处于较高水平;
移动支付普及改变了居民的支付习惯,大量卡片处于闲置状态,监管对睡眠卡的清理也在持续推进。
与此同时,多家银行在中期业绩沟通中明确表示,面对零售不良压力的边际上升,已主动收紧发卡门槛和授信额度,把资源向活跃客户和优质客群集中。
苏商银行研究员薛洪言的概括很直接:大量低活跃卡既占用资本、推高成本,也积累信用风险,“继续铺量已不经济”。
机构撤并:16家信用卡中心退出,广州银行率先完成“总行化”整合 发卡量在收缩,运营网络也随之调整。
截至2026年11月7日,年内共有 16家 银行信用卡中心及下属分中心获金融监管局批复同意终止营业,涉及交通银行、民生银行、平安银行、华夏银行及广州银行等。
其中动作最彻底的是广州银行。
2026年1月至2月,佛山、东莞、深圳等7个城市的信用卡分中心先行关停;
7月10日,广东金融监管局批复同意广州银行信用卡中心终止营业并注销金融许可证,原信用卡各项业务、债权债务及合同权利义务由总行新设的信用卡部统一承接。
这家具备独立金融牌照的总行级信用卡专营中心,成为国内首家整体关停、转型为总行内设部门的持牌信用卡机构。
与机构撤并同步的是前端渠道的整合,中国银行“缤纷生活”App于2026年5月停止服务,信用卡相关功能迁移至主App。
广州银行的信用卡贷款余额变化,是这轮调整的一个注脚:2022年末峰值 1015.
08亿元 ,2023年末降至860.
17亿元(同比-15.
26%),2024年末进一步回落至 704.
42亿元 (同比-18.
11%),两年累计收缩超过310亿元。
机构撤并、App整合、贷款余额压降,三条线指向同一个方向:信用卡业务正在从独立条线运营,融入银行零售体系的整体框架,以更低的管理成本和更集中的资源来运营存量客户。
旧债的沉淀:1.
87万亿是一个存量估算,不是当期表内不良 发卡端在做减法,存量端的风险处置则是另一条并行的线。
2026年10月,资产界研究中心特聘专家彭城根据18家全国性银行的公开资料测算,信用卡相关 未回收不良债权 规模约为 1.
87万亿元 ,相当于银行表内信用卡不良余额的 9.
7倍 ;
按测算口径,可能涉及约2426万名自然人。
这个数字需要准确理解它的构成:它并非银行2026年账面上的实时不良余额,而是将三部分存量汇总后的估算——表内不良贷款约占10.
3%;
已核销但尚未收回 的债权约 10314.
26亿元 ,相当于表内不良的5.
3倍;
已进入资产证券化产品但尚未回收 的债权约 7790.
26亿元 ,相当于表内不良的4倍。
三部分毛规模约2万亿元,扣除已在银登中心完成转让的约1299.
73亿元后,得到约1.
87万亿元的净估算规模。
核销、证券化和批量转让,三种处置方式对银行资产负债表的影响并不相同,但它们有一个共同点: 债权不会因为会计处理而自动消失 。
核销是账务上的损失确认,借款人的还款义务并不随之免除;
证券化是把债权装入载体由受让方管理和回收;
批量转让则是通过银登中心完成市场化出清。
1.
87万亿描述的,正是这些分散在不同持有主体手中的未回收债权的存量估算。
风险出清在加速:转让逐季放量,核销同步跟进 旧债的处置节奏,从银登中心的数据可以看得很清楚。
2026年前三季度,银行业不良贷款转让本息总额约 3410亿元 ,逐季走高:一季度837.
4亿元,二季度1135.
9亿元,三季度升至1436亿元;
9月单月762亿元,创年内单月新高。
个人类不良贷款是绝对主力,占比约八成,其中个人消费贷款 1256亿元 (36.
8%)、信用卡透支 852亿元 (25%)、个人经营贷 193.
8亿元 、混合资产包 430.
5亿元 。
股份行是转让的主力军,前三季度累计转让约 1263亿元 (占37%);
国有大行约 786亿元 (23%),消费金融公司约 762亿元 (22%)。
个体机构中,平安银行以约493亿元居首,光大银行246亿元、交通银行241亿元、建设银行222亿元。
11月上旬的挂牌动作进一步密集:交通银行信用卡中心挂牌三批资产、涉及约9.
84万户、本息合计68.
02亿元;
光大银行三批、约13.
30万户、本息63.
09亿元;
广州农商银行四批、约7.
07万户、本息53.
31亿元,其中未偿本金仅14.
39亿元、利息占比超过七成,加权平均逾期1657—3151天,平均账龄约7年。
与转让并行的
趣体育将持续关注后续动态。
不少人看到支持票数差距,第一反应是内塔尼亚胡大概率要离开总理位置,伊朗可以松一口气。这个判断其实很容易出错。 多个立场差异很大的以色列反对党派,现在愿意联合起来支持埃森科特,核心原因只有一个:大家都不想让内塔尼亚胡继续掌权。这些政党在巴以问题、国内宗教政策、民生安排上分歧很多,平时很难站在同一阵营。推翻内塔尼亚胡,只是他们暂时达成一致的共同目标。目标一致,不代表后续政策想法一致,这个联盟本身就很松
直播吧11月11日讯 皇马球员贝林厄姆坦言,尽管自己从小就被贴上“成熟”的标签,但他内心并不这么认为。 在配合《Vogue》杂志时尚大片拍摄的专访中,贝林厄姆以一身契合60至70年代复古美学的造型亮相。采访中,他还畅谈了自己渴望成为年轻一代榜样的心愿。 他称:“在足球领域,我觉得自己很成熟,毕竟我已经踢了将近400场比赛。但说实话,在生活方面,我觉得自己现在还没那么成熟。” “我不会做饭,也不会开
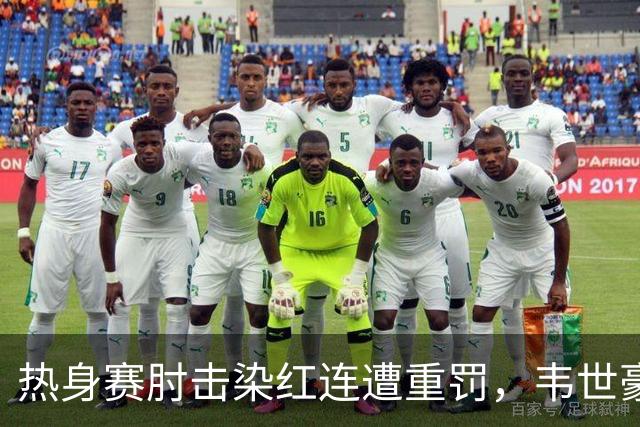
重庆龙兴足球场的一场热身赛,改写了韦世豪近半年的走向。 对阵塔吉克斯坦,他累计两黄被罚出场,国足少打一人后输球,创下队史首次输给这支队伍的记录。这场红牌,串联起一连串连锁处罚。 俱乐部赛季报销,国足新一期集训名单不见他的名字,他要熬过整整五个月,才能重返正式赛场。 01 今年上半年,韦世豪的状态处在高光区间。他身披成都蓉城球衣,佩戴队长袖标出战联赛。 十几轮赛事踢完,交出六球两助攻的数据,是队内稳
一名靠卖假名牌服装牟利的母亲被发现在婴儿衣物中藏有15.8万英镑(约 140万人民币)现金,她声称这是“孩子们的储蓄”。 来自绍斯波特的35岁女子梅根·卡尼-博罗曼在社交媒体销售冒充香奈儿、博柏利和范思哲等时尚品牌的假货,并拒绝退款。 她是在网上成功销售减肥药后开始这一骗局的。与这名四个孩子的母亲相关的商业账户显示,四年间共有超过400万英镑(约 3553万人民币)入账——尽管无法确认其中有多少来
个人出租房屋: 住房和非住房,差别有多大? 个人出租房屋是现实生活中最普遍的场景。很多个人房东最担心的就是“税重”,但实际上, 个人出租住房的税负远低于出租非住宅。 一、 先看住房出租的税费标准 二、再看非住房出租的税费标准 两张图对比下来,关键差异一目了然: • 增值税: 住房和非住房月租金10万以下都免征;月租金10万元以上,住房税率减按 1.5% ,非住房税率 3% 。 • 房产税: 住房按